Hvor tjener eller taper vi penger?
Forstå hvor lønnsomheten endrer seg.
Pris, rabatter, innkjøpskost og produktmiks — brutt ned per kunde og vare, og verdsatt i kroner.
Hva det hjelper ledelsen å forstå
Bruttofortjenesten kan falle mens omsetningen holder seg. Marginanalysen skiller hva som skyldes pris, kost, volum og produktmiks, og viser hvor lekkasjen er stor nok til å gjøre noe med.
Spørsmål analysen kan svare på
- Hvorfor faller bruttofortjenesten når omsetningen holder seg?
- Har vi tatt inn leverandørenes prisøkninger i våre egne priser?
- Hvilke kunder har fått rabatter som har glidd ut over tid?
- Hvilke kunder og produkter er faktisk lønnsomme?
- Er det pris, volum eller produktmiks som forklarer endringen?
- Hvilke avvik er store nok til at vi bør handle?
Hvilke data som brukes
- Fakturalinjer med realisert pris og rabatt
- Innkjøpskost eller varekost per vare, over tid
- Listepriser eller prisavtaler, hvis de finnes
- Minst to års historikk
Hvordan analysen gjennomføres
- 01DATAENELinjene og kostene avstemmes mot regnskapet før noe analyseres.
- 02NEDBRYTNINGENEndringen i bruttofortjeneste fordeles på pris, kost, volum og miks.
- 03KONTROLLENHvert funn kontrolleres manuelt. Legitime avvik skilles fra reell lekkasje.
- 04VERDSETTINGENFunnene verdsettes i kroner og sorteres etter størrelse.
Hva dere mottar
Leveres som Diagnosen: ett spørsmål, fast pris, 1–2 uker.
- Et kort ledernotat med de største funnene, verdsatt i kroner
- Hvor sikre funnene er, og hva som er usikkert
- Konkrete spørsmål ledelsen bør ta stilling til
- Beregningene som vedlegg, slik at alt kan etterprøves
- Et møte der dere bestemmer hva som skal gjøres
Hvordan resultatene brukes
Det er dere som skaper resultatet — ved å justere en pris, ta inn en kostnadsøkning eller bevisst la være. Tiltakene registreres med eier og dato. I Oppfølgingen ser vi om marginen faktisk endret seg.
- En nedbrytning viser hvor endringen ligger, ikke hvorfor den skjedde.
- Analysen krever brukbare kostdata. Mangler de, sier jeg det før vi starter.
- En mulighet i analysen er ikke realisert fortjeneste før noen har gjort noe med den.
Notater om marginanalyse
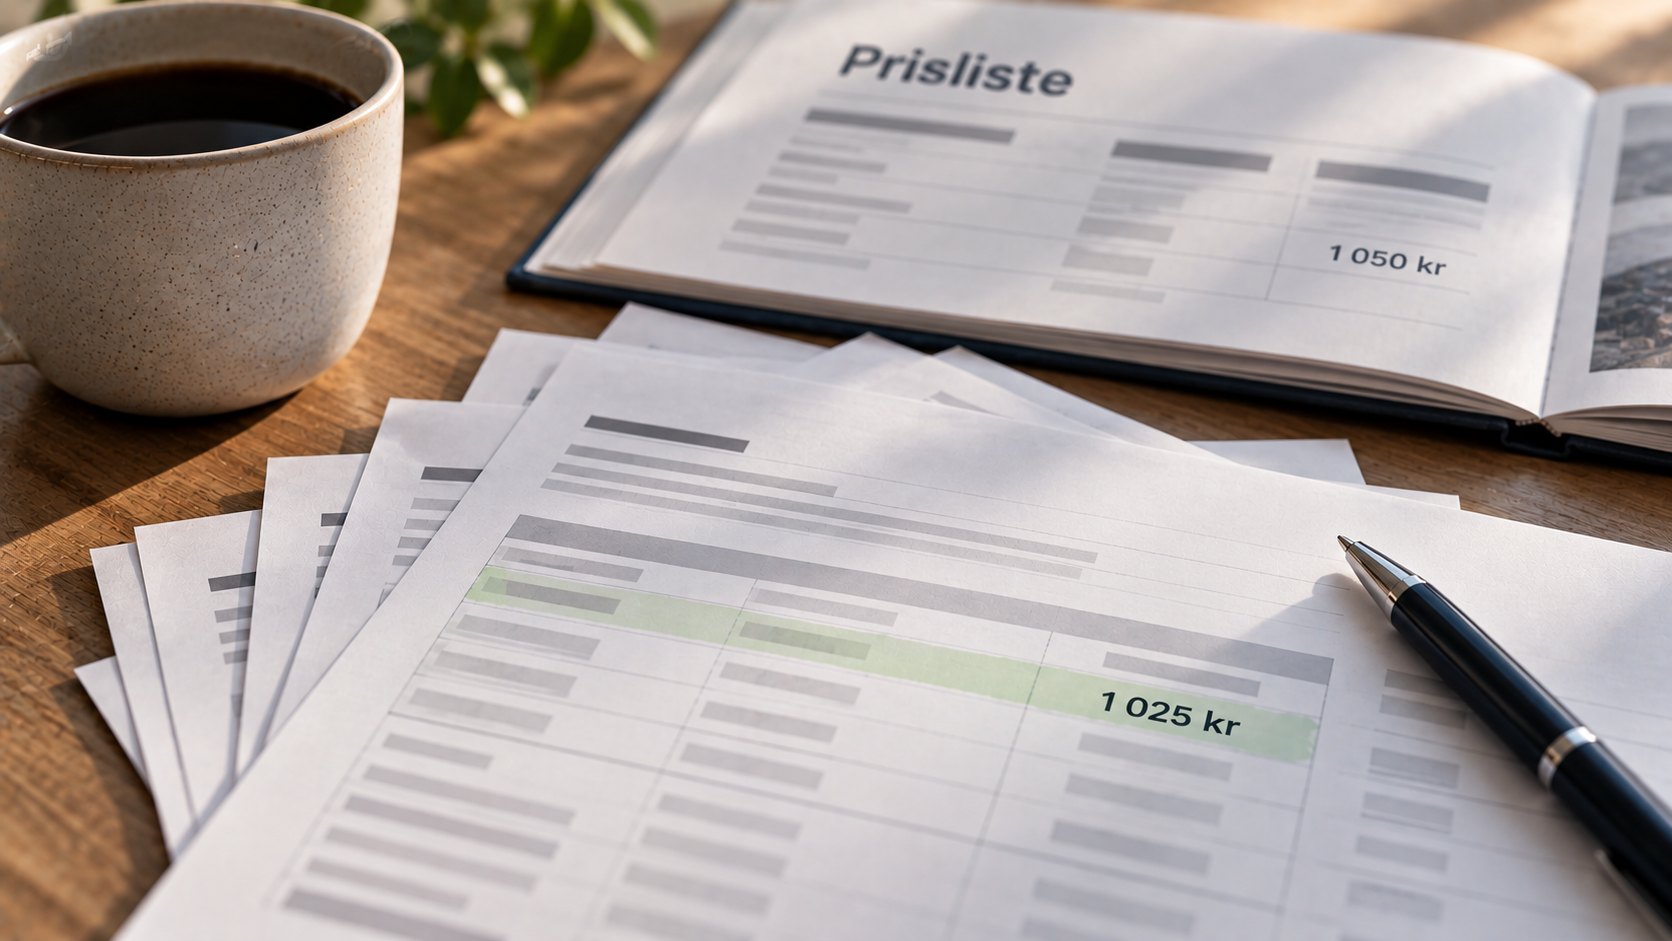
Listeprisen er ikke prisen kunden faktisk betaler
Prislisten er økt med fem prosent, og gjennomsnittsprisen har steget. Har prisøkningen virket? Ikke nødvendigvis. Gjennomsnittsprisen kan stige uten at en eneste pris er endret, og kanskje nådde bare halvparten av økningen fakturaen. Slik ser du hva kundene faktisk betaler.
Les notatet →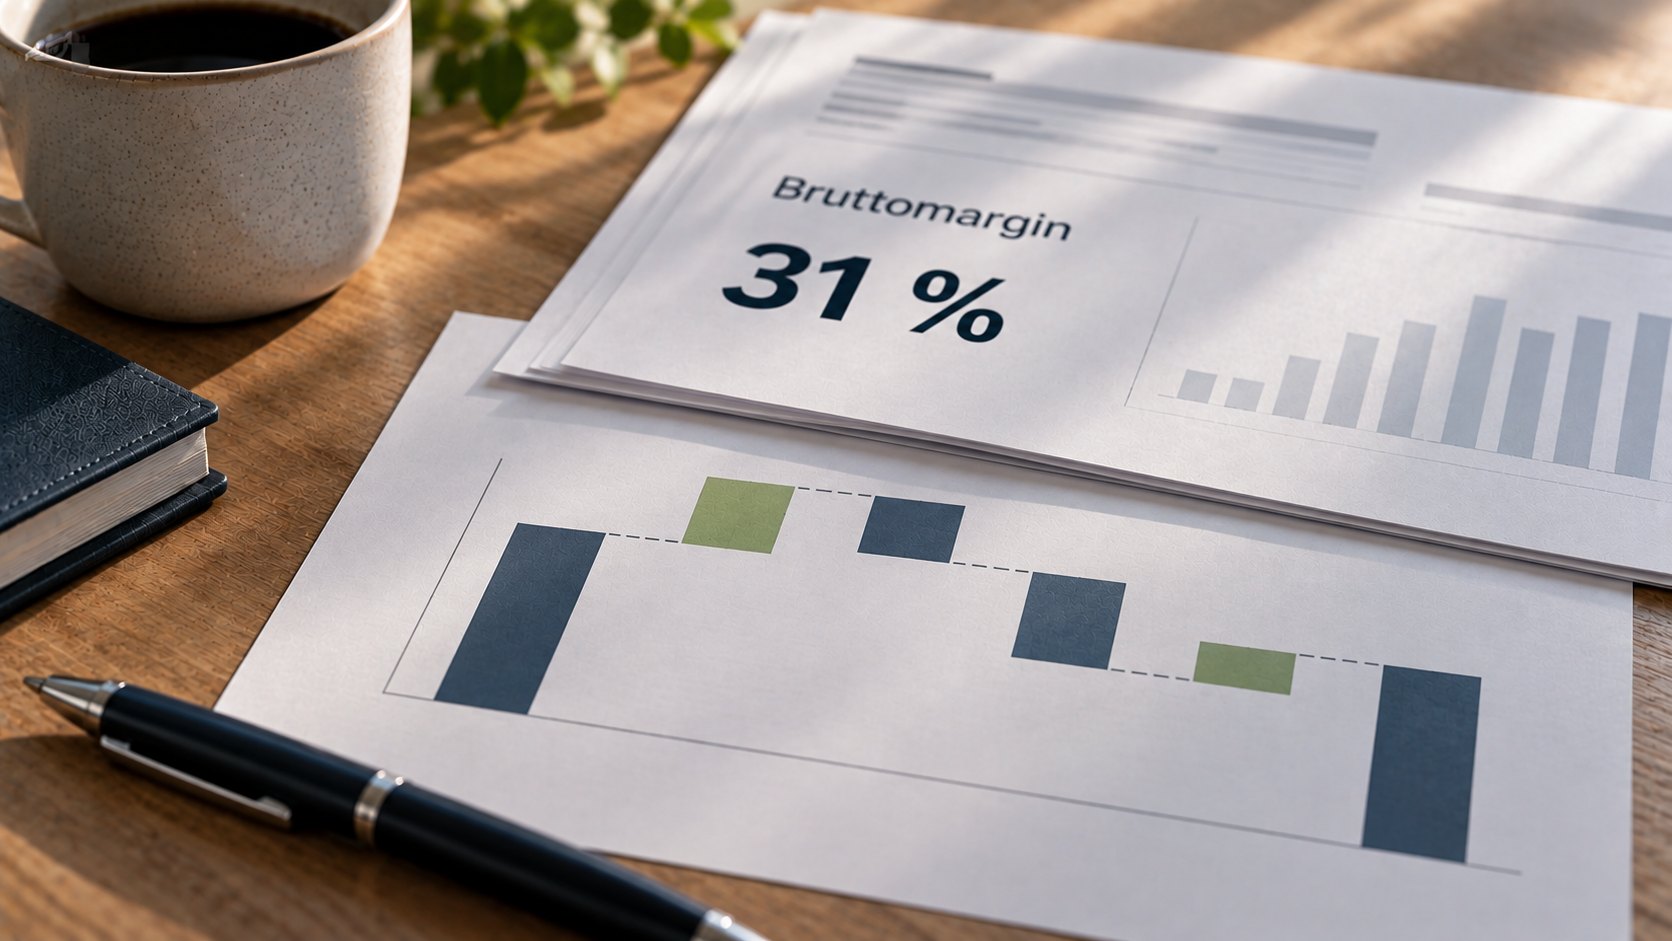
Bruttomarginen er stabil. Betyr det at alt er i orden?
Bruttomarginen er 31 prosent, akkurat som i fjor. Betryggende? Ikke nødvendigvis. Under totalen kan bevegelser på over en million kroner ha nullet hverandre ut. Et nøkkeltall som står stille, varsler ikke. Slik ser du hva som faktisk har endret seg.
Les notatet →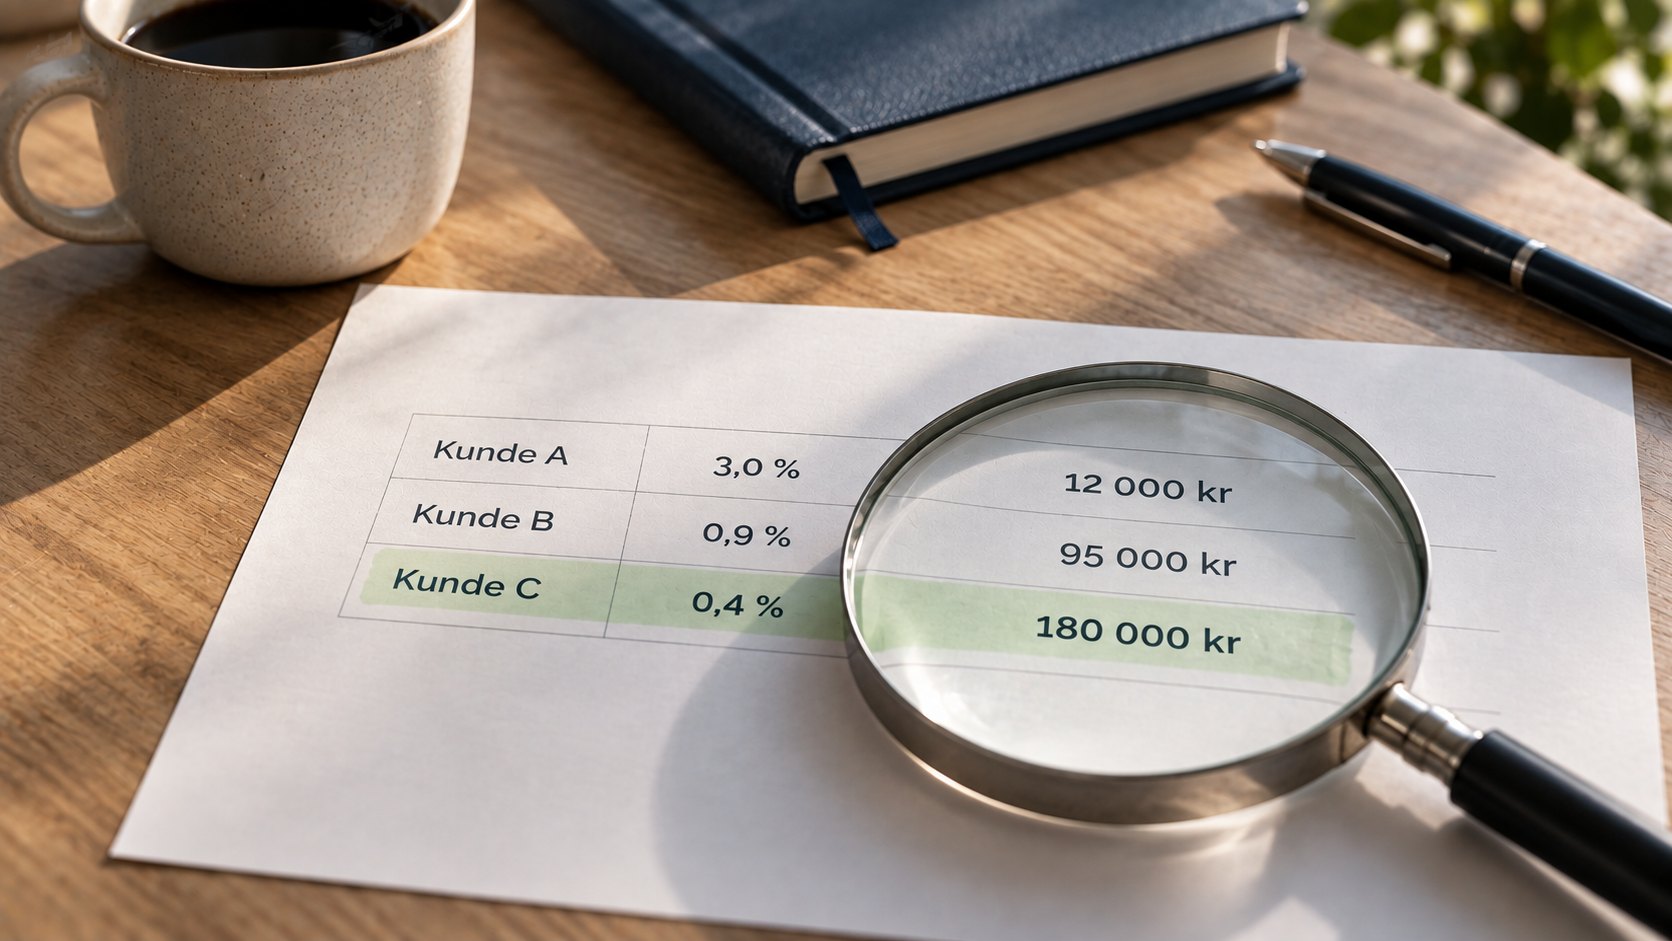
Én prosent høres lite ut. I en grossist kan det være mye.
0,4 prosent kan være verdt mer enn 3 prosent. I en grossist med store volumer kan små avvik i pris og margin utgjøre hundretusener av kroner. Men et beløp i en analyse er ikke penger i banken. Slik skiller du avvikene som er verdt ledelsens tid, fra støyen.
Les notatet →Hva kan dataene deres fortelle?
Ta en innledende samtale om datagrunnlaget og hvilke beslutninger dere ønsker bedre støtte til. Du trenger ikke vite hvilken analyse som passer.
Bestill en innledende samtale