Én prosent høres lite ut. I en grossist kan det være mye.
Lars Henrik Hafstad Karlsson · 13. oktober 2026 · 7 minutter
0,5 prosent. 0,7 prosent. 1 prosent. I en rapport ser slike avvik små ut. I kroner kan historien være en annen.
Tenk deg en grossist med 100 millioner kroner i årlig omsetning. Én prosent av omsetningen er én million kroner. En halv prosent er 500 000 kroner.
Det er enkel matematikk. Og den reiser et fristende spørsmål:
Betyr det at grossisten kan øke prisene med én prosent og få én million kroner mer på bunnlinjen?
Nei. Kundene kan endre adferd. Volumet kan falle. Avtaler kan begrense prisendringer. Og et observert avvik er ikke det samme som penger virksomheten faktisk kan hente ut.
Spørsmålet ledelsen har nytte av, er et annet:
Hvilke små avvik er store nok i kroner til at vi bør finne ut hva som ligger bak?
Kort fortalt
- Regn om til kroner. Prosent viser hvor stor en endring er relativt. Kroner viser hva den betyr økonomisk.
- Kroner viser størrelse, ikke gevinst. Et beløp i en analyse er et spørsmål, ikke et løfte.
- Prioriter, undersøk og mål. Start med de få avvikene som betyr mest i kroner, og mål effekten når noe er gjort.
Prosent ser små ut
Ledere i grossistvirksomheter møter prosenter hele tiden:
- Bruttomarginen er redusert med 0,4 prosentpoeng.
- Realisert pris ligger 0,7 prosent under et sammenlignbart nivå.
- Innkjøpskostnaden har økt 1,2 prosent mer enn salgsprisen.
- Rabattnivået har beveget seg 0,5 prosentpoeng.
Isolert ser tallene beskjedne ut. Men prosent beskriver bare den relative størrelsen på en endring. Den forteller ikke hva endringen betyr økonomisk.
Et avvik på én prosent på en liten kunde kan være uvesentlig. Et avvik på 0,3 prosent på et stort transaksjonsgrunnlag kan være langt viktigere.
Spørsmålet er derfor ikke bare hvor stor prosenten er, men:
Hvor mange kroner representerer avviket på de transaksjonene det faktisk gjelder?
Et avvik trenger ikke være stort i prosent for å fortjene ledelsens oppmerksomhet.
Kroner gjør spørsmålet konkret
Regnestykket er alltid det samme:
Kroneverdi = berørt transaksjonsgrunnlag × avvik i prosent
Brukt på hele omsetningen til grossisten gir det:
- 0,5 % av 100 millioner = 500 000 kroner
- 0,7 % av 100 millioner = 700 000 kroner
- 1,0 % av 100 millioner = 1 000 000 kroner
Men dette er bare aritmetisk sensitivitet. Det dokumenterer ikke et forbedringspotensial på én million kroner. Og i en faktisk analyse er det sjelden at avviket gjelder hele omsetningen.
Anta i stedet at analysen finner et prisavvik på 0,7 prosent på transaksjoner for til sammen 20 millioner kroner:
20 000 000 × 0,007 = 140 000 kroner
Nå har prosenten fått en økonomisk størrelse. Vi vet fortsatt ikke om 140 000 kroner kan realiseres. Vi vet bare at forskjellen er stor nok til å fortjene et spørsmål.
Potensial er ikke realisert verdi
Dette skillet er avgjørende.
Anta at analysen finner en forskjell i realisert pris som tilsvarer 140 000 kroner. Det er fristende å kalle det et «gevinstpotensial». Men da har analysen gått lenger enn tallene tillater.
Fakturadata kan vise et mønster. De kan ikke alene vise hvorfor mønsteret finnes:
- Kanskje prisnivået følger en langsiktig kundeavtale.
- Kanskje kunden kjøper store volumer nettopp på grunn av betingelsene.
- Kanskje alternativet til dagens pris ikke er samme volum til høyere pris, men lavere volum – eller ingen ordre.
- Kanskje avviket skyldes en endring i produktmiks.
Derfor bør fire størrelser holdes fra hverandre:
- Identifisert avvik er det analysen finner.
- Mulig tiltak er det ledelsen vurderer.
- Gjennomført tiltak er det virksomheten faktisk gjør.
- Realisert verdi er det økonomiske resultatet som faktisk oppstår etterpå.
Et identifisert beløp blir ikke realisert verdi bare fordi det står i en analyse.
Prisendringer påvirker også adferd
Det blir særlig viktig når analysen handler om pris.
Rent matematisk er én prosent av 100 millioner én million kroner. Men en faktisk prisøkning påvirker hva kundene gjør:
- Noen fortsetter som før.
- Andre forhandler.
- Noen flytter deler av volumet.
Hvor sterkt kundene reagerer på pris – priselastisiteten – varierer mellom varer og kundesegmenter, og ofte også innenfor samme segment. Konkurransesituasjonen kan også variere betydelig mellom kunder og varegrupper.
Dermed kan man ikke ta én prosent av omsetningen og automatisk behandle resultatet som økt fortjeneste. Regnestykket forteller hvor stort utslaget ville vært dersom alt annet var uendret. Virkeligheten avgjør om alt annet faktisk forblir uendret.
Derfor er det ofte klokere å teste enn å anta. Der det er mulig, kan en endring prøves i en avgrenset del av kundene eller sortimentet, og effekten på pris, volum og margin måles før den eventuelt utvides.
Sensitivitetsberegningen er nyttig som spørsmål, men svak som løfte.
Ikke alle avvik kan eller bør korrigeres
Et marginavvik kan være bevisst:
- En kunde kan ha fått bedre betingelser mot større volum.
- Et produkt kan brukes strategisk i et bredere kundeforhold.
- En pris kan være bundet gjennom en avtale.
- En grossist kan bevisst velge lavere margin i én kategori fordi den kommersielle helheten forsvarer det.
Da er ikke avviket nødvendigvis noe som skal «fikses».
Men det er forskjell på et avvik ledelsen kjenner og bevisst aksepterer, og et avvik som gradvis har oppstått uten at noen har sett den samlede økonomiske betydningen.
Her slutter tallene, og vurderingen begynner. Fakturalinjene kan ikke alene svare på om et avvik er bevisst. Det krever kunnskap om kundeforholdet og den kommersielle helheten.
Analysens oppgave er derfor ikke å stemple hvert negativt avvik som tap. Den bør hjelpe ledelsen å skille mellom:
Kjente og bevisste forskjeller og økonomisk vesentlige forskjeller som fortjener en nærmere forklaring.
Prioriter etter økonomisk vesentlighet
En grossist kan ha tusenvis av kunder, varer og fakturalinjer. Da finnes det også svært mange små variasjoner.
Når teknologien gjør det raskt og billig å finne avvik, er det ikke flere funn ledelsen mangler. Det som er knapt, er utvalget. Forsøker ledelsen å følge opp alt, blir analysen fort enda en kilde til støy.
Tenk deg tre observerte avvik:
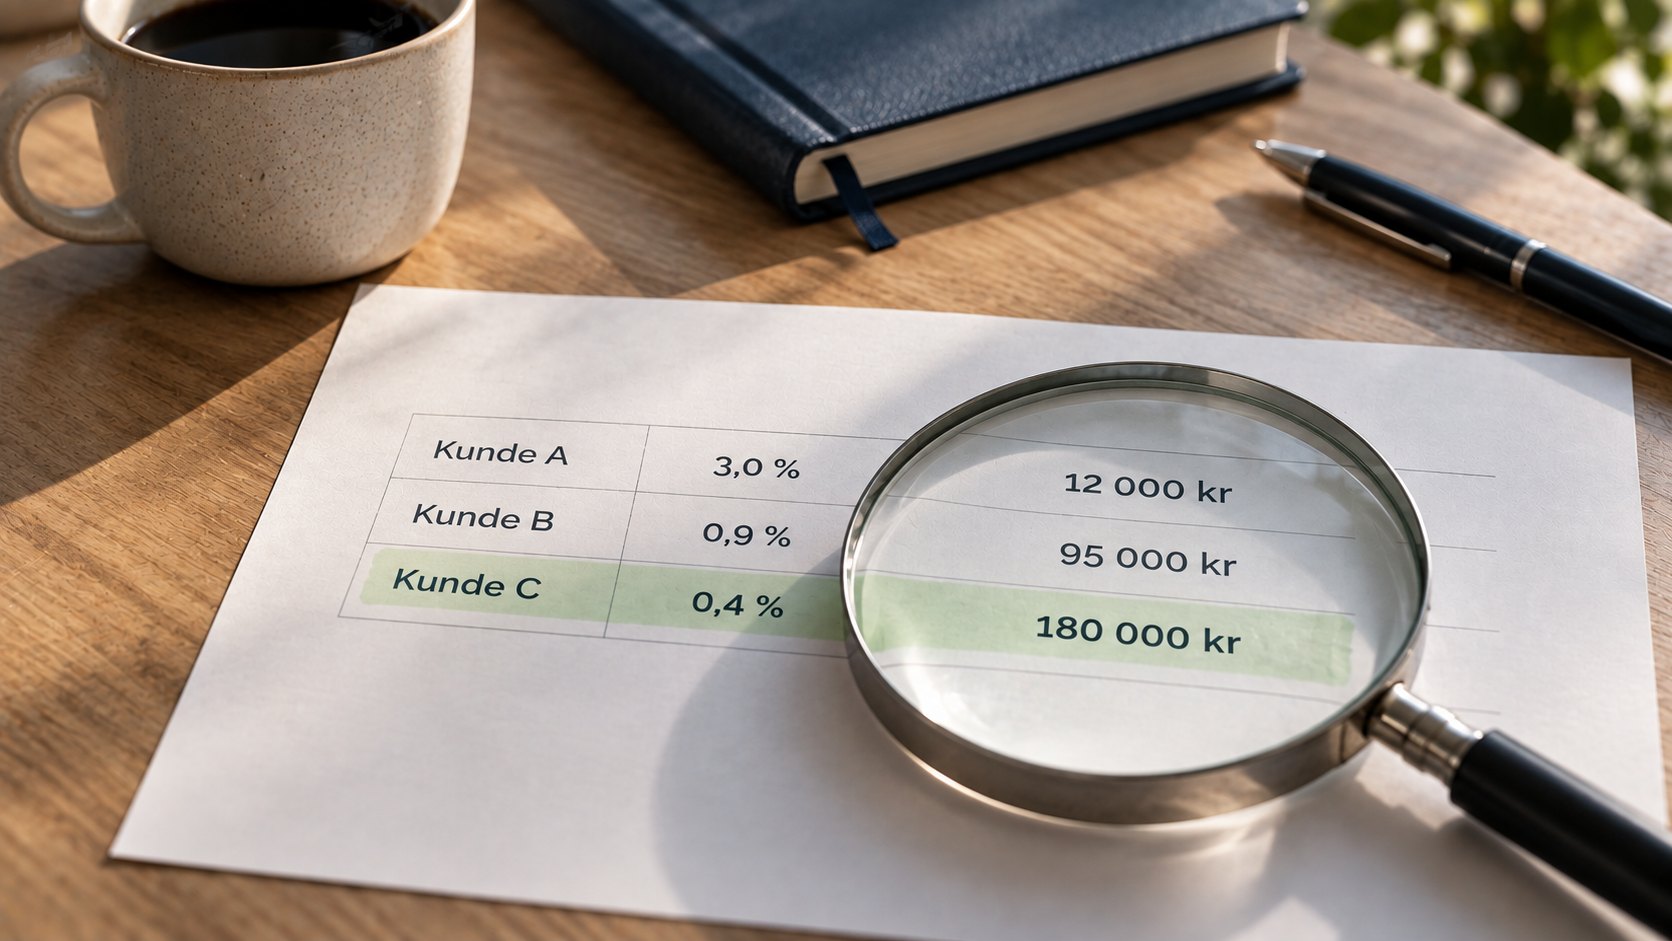
- Kunde A: 3,0 % – ca. 12 000 kr
- Kunde B: 0,9 % – ca. 95 000 kr
- Kunde C: 0,4 % – ca. 180 000 kr
Målt i prosent ser Kunde A størst ut. Målt i kroner er det Kunde C.
Blikket går lett til tallet som stikker seg ut. Men prosenten som stikker seg ut, er ikke nødvendigvis den som betyr mest.
Det betyr fortsatt ikke at Kunde C har et problem på 180 000 kroner. Men når ledelsen har begrenset tid, gir kroneverdien et bedre grunnlag for å bestemme hvor undersøkelsen bør begynne.
Tre spørsmål skiller ut de avvikene som er verdt tiden:
- Kan avviket verdsettes i kroner?
- Kan ledelsen faktisk gjøre noe med det?
- Er beløpet stort nok til å forsvare innsatsen det tar å undersøke det?
Det er forskjellen mellom å finne flest mulig avvik og å finne de få som faktisk kan være viktige.
Fra avvik til beslutning
God marginanalyse bør ikke stoppe ved:
«Her er et avvik på 0,7 prosent.»
Den bør gå videre, i en fast rekkefølge:
- Hvor stort? Hvor mange kroner representerer avviket? Er ledelsen allerede klar over det?
- Hvor? Hvilke kunder og varer står bak, og når oppstod det? Har utviklingen vart lenge?
- Hvorfor? Skyldes det pris, kost, volum eller produktmiks? Finnes det en legitim kommersiell forklaring?
- Hva gjør vi? Er dette noe virksomheten bør gjøre noe med? I så fall: hvilket tiltak, hvem eier det, og innen når?
- Virket det? Steget som oftest glemmes. Mål utviklingen på et avtalt tidspunkt etter at tiltaket er gjennomført, og ta resultatet med inn i neste faste gjennomgang.
Først når det femte spørsmålet er besvart, vet virksomheten om et identifisert avvik er blitt realisert verdi.
Det er denne prioriteringen Marginanalyse hos Salgsanalytikeren skal bidra med: relevante endringer i pris, kost og margin verdsettes i kroner, slik at ledelsen kan bruke tiden på forholdene som er økonomisk vesentlige.
Teknologien regner. Jeg vurderer. Dere beslutter.
Et økonomisk resultat oppstår først når virksomheten velger et tiltak, gjennomfører det – og målingen etterpå viser at det hadde ønsket effekt.
Det er en mindre spektakulær påstand enn at «én prosent gir én million». Men for ledelsen er den langt mer nyttig.
For poenget er ikke å gjøre små prosenter store.
Poenget er å finne ut hvilke små prosenter som faktisk betyr noe.
Marginanalysen skiller hva som skyldes pris, kost, volum og produktmiks. En innledende samtale er uforpliktende.